4人家族の生活費、実は使いすぎ?2026年最新の平均額と驚きの節約術
 著者: 松本 悠斗
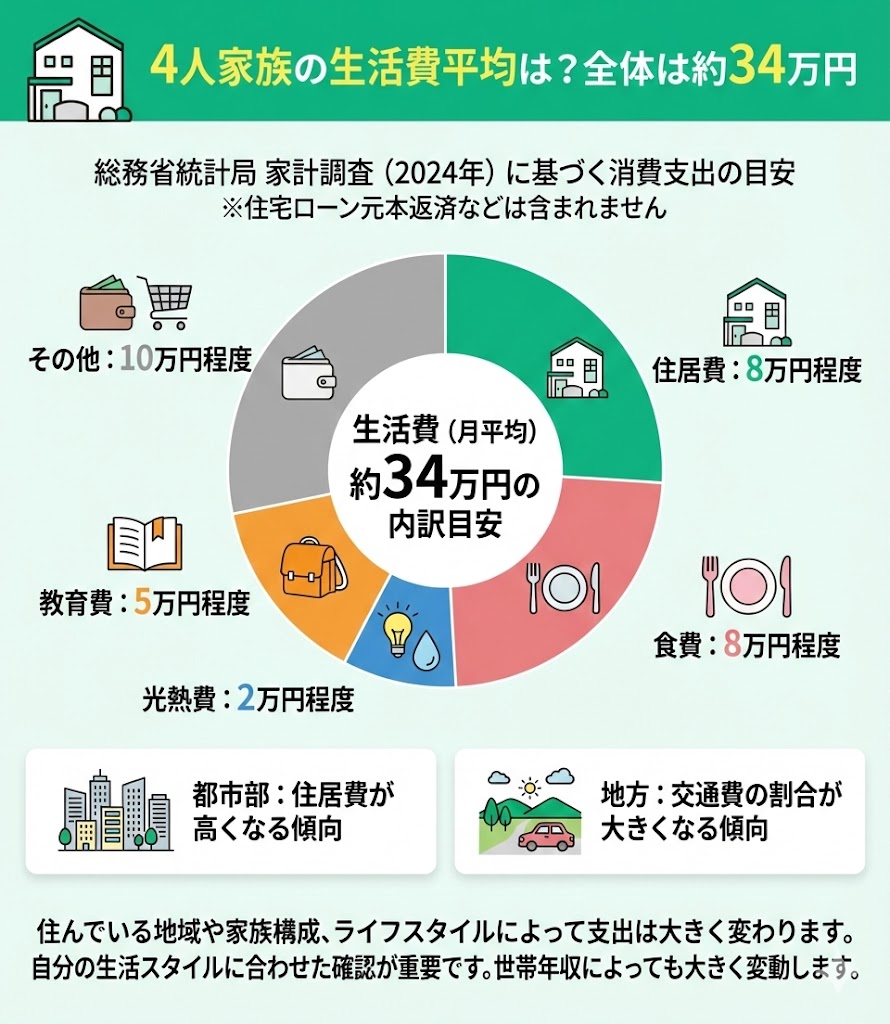
「周囲と比べて我が家は浪費しているのではないか」という焦りは、多くの親が抱える共通の悩みです。しかし、手取り収入の規模によって目指すべき支出配分は根本から異なります。
手取り月収に応じた3つの代表的パターンから、現実的な生活水準と家計運営の境界線を浮き彫りにします。
【手取り20万円台の場合:徹底的なコスト圧縮が必須のステージ】
手取り月収20万〜25万円の4人家族では、平均的な水準の支出を維持すると毎月赤字に直面します。この帯域では、住居費を6万〜7万円前後に抑え、食費を6万円台前半にコントロールしなければ貯蓄の捻出は困難です。児童手当を全額貯蓄に回しつつ、格安SIMの導入や公立校選択を前提とした戦略的設計が求められます。
【手取り30万円台の場合:固定費の最適化で黒字化を狙う標準ステージ】
手取り月収30万〜35万円は、日本の4人子育て世帯におけるボリュームゾーンです。住居費9万円、食費8万円、通信・光熱費4万円、教育・小遣い等6万円に収めることで、毎月3万〜5万円(年間40万〜60万円+ボーナス)の貯蓄が視野に入ります。ただし、外食の頻度や塾代の増加によって容易に収支が均衡〜赤字へ転落する脆さも孕んでいます。
【手取り40万円以上の場合:資産形成のスピードを加速させるステージ】
手取り月収40万円を超えると、教育費に月7万〜10万円を投じながらも月7万〜10万円の積立投資や貯蓄を両立できます。ただし、生活レベルの不用意な引き上げ(高級ミニバンの購入や頻繁な外食)によって「高収入なのに貯蓄ゼロ」という落とし穴に陥る家庭も少なくありません。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
