委託販売とはどんな仕組み?買取との違いや手数料相場・トラブル対策を徹底解説
 著者: 中川 明日香
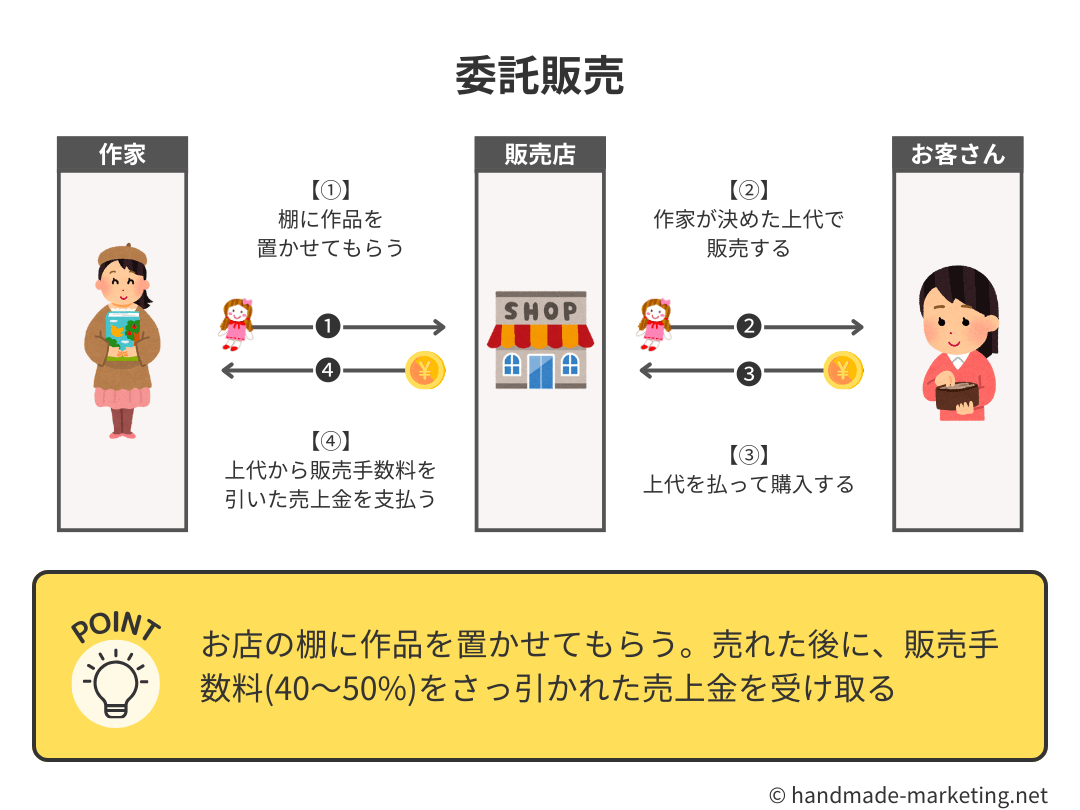
委託販売をビジネスとして成立させるためには、口約束や曖昧なDMでのやり取りを排し、強固な契約書の締結と適正な会計・税務処理の構築が欠かせません。
委託販売契約書で絶対に外せないチェックリスト
トラブルを未然に防ぐため、契約書面を交わす際は最低限以下の項目が明確に記載されているか確認してください。
- 販売手数料の料率と計算基礎:税抜価格に対する掛け率か、税込販売価格に対する掛け率か。
- 代金精算の期日と振込手数料負担:締め日および支払期日(売買成立から翌月末以内が健全な目安)。
- 善管注意義務と損害賠償:店舗側の過失による紛失・破損時の補償基準(卸価格相当での買い取り補償など)。
- 売れ残り商品の引き揚げ規定:契約終了時または委託期間満了時の返送送料の負担者区分と、返送手順。
- 所有権の帰属:販売完了まで所有権は委託者にあり、店舗の差し押さえ等の対象外となる旨の明記。
委託販売の仕訳と勘定科目(総額法 vs 純額法)
会計実務において、委託販売の売上計上には「総額法」と「純額法」の2種類が存在します。
例えば、委託品(製造原価6,000円)が店頭で1万円(税込1万1,000円)で売れ、受託手数料30%(3,300円)が差し引かれて入金されるケースを考えます。
- 総額法:売上を1万1,000円として計上し、手数料3,300円を「支払手数料(または販売手数料)」として費用処理する。取引の総規模を把握しやすいため、管理会計上推奨されます。
- 純額法:手数料を差し引いた差額7,700円のみを「売上」として計上する。中小規模の個人事業主では会計処理の簡略化のために採用されることがあります。
また、商品を店舗へ発送した段階では売上は立ちません。期末を跨ぐ在庫については、通常の「商品」勘定から「積送品」勘定へ振り替えて棚卸資産として計上する処理が必要となります。
消費税とインボイス制度が委託取引に与える影響
インボイス制度(適格請求書等保存方式)が完全に定着した環境下において、委託販売の消費税処理はさらに複雑化しています。委託者・受託者の双方が適格請求書発行事業者であるか否かによって、仕入税額控除の適用関係が変わるためです。
受託者が代理で顧客へインボイスを発行する「受託者交付特例」を採用する場合、委託者は受託者に対して正確な登録番号を通知し、受託者が顧客へ交付した適格請求書の写しを受託者から受け取って保存する必要があります。個人クリエイターなど免税事業者が委託者である場合、受託店舗側が仕入税額控除を全額引けない事態が生じるため、手数料率の引き上げを求められたり、委託契約そのものを断られたりするケースが増加しています。事前に双方がインボイス登録状況を開示し合い、税務フローを合意しておくことが不可欠です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
