個人年金受取の税金で手取り激変!一括と年金受取の損得を徹底比較
 著者: 伊藤 翔太
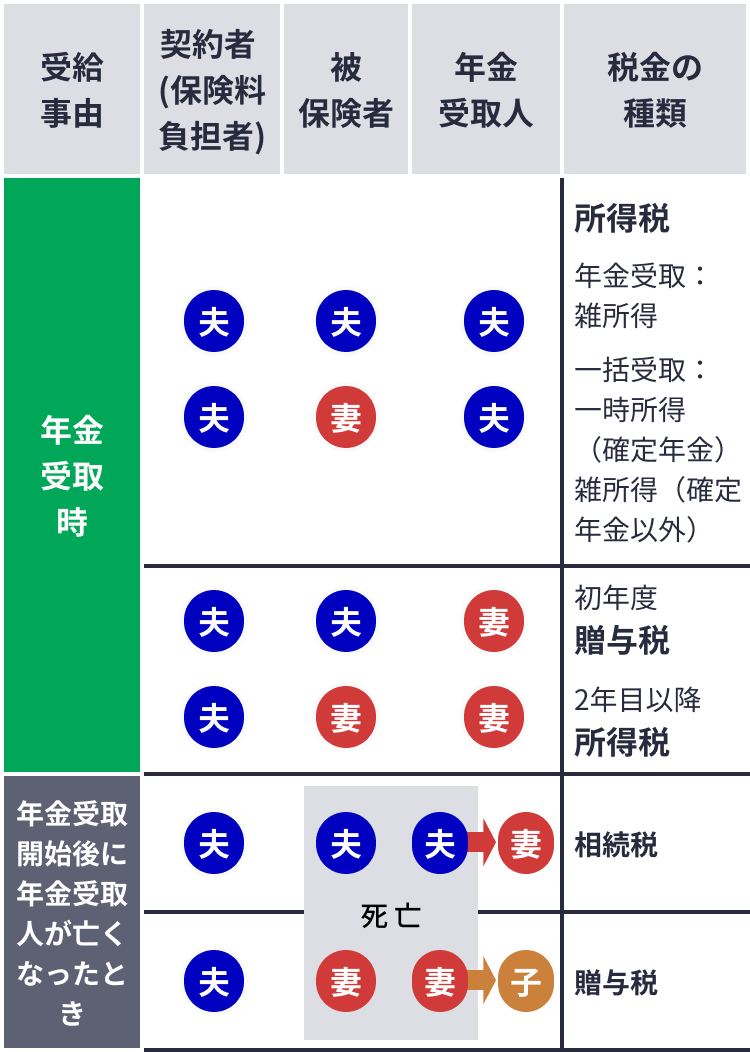
年金受給窓口や税理士の相談窓口には、受取開始後に初めて事態の重大さに気づいた受給者からの相談が頻繁に寄せられています。金融機関や保険会社のパンフレットには「年金総額〇〇万円」という表面的な数字が大きく提示される反面、税金や保険料引き下げに関する試算が小さく注記されるにとどまる傾向があるためです。
年金形式を選択した受給者が直面する最初の壁が、受取時に差し引かれる源泉徴収税です。国税庁の規定により、年金形式で受け取る雑所得の年額から対応する必要経費を差し引いた金額が25万円以上となる場合、保険会社は個人年金の源泉徴収税率である10.21%(所得税および復興特別所得税)を一律で天引きして受取人口座に送金します。初回の受取明細書を見て「聞いていた金額より大幅に少ない」と慌てるケースが続出しています。
さらに現場で深刻な混乱を招いているのが、個人年金の確定申告不要基準である20万円ルールをめぐる誤解です。国税庁資料および税務署の指導基準によると、公的年金等の受給者においては「公的年金等の収入金額が400万円以下であり、かつ公的年金等以外の所得が20万円以下」である場合、所得税の確定申告は法的に不要とされています。しかし、源泉徴収された10.21%の税金はあくまで概算の前払いであり、他の控除関係によっては確定申告を行わなければ払い過ぎた税金が還付されません。逆に、自ら確定申告を行わなかったことで本来取り戻せるはずの還付金数十万円を放置してしまうシニア受給者が多数存在します。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
