加給年金とは?もらえる条件と年金額を徹底解説【申請漏れ注意】
 著者: 渡辺 美咲
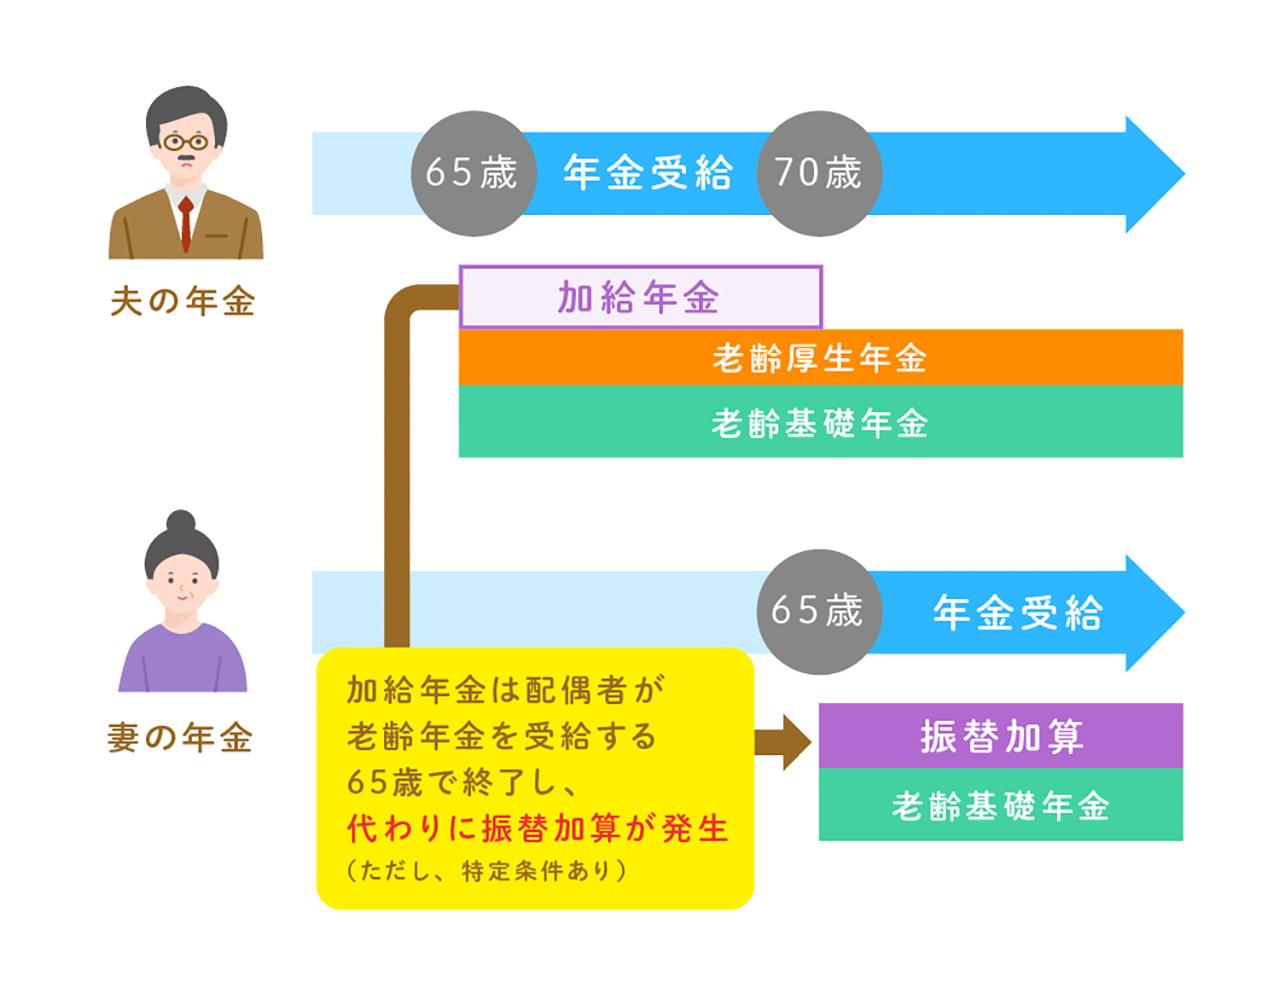
ネット上の掲示板やコミュニティでは「夫が65歳になったら誰でも年金に40万円加算される」といった誤った言説が流布されています。しかし実際には、制度の構造上加給年金 もらえない人 特徴に当てはまる世帯が数多く存在します。
第一に、生涯を自営業やフリーランスとして過ごし、国民年金(第1号被保険者)のみに加入していた人は対象外です。加給年金はあくまで老齢厚生年金に付随する制度であるため、国民年金の老齢基礎年金には一切加算されません。
第二に、会社員生活を送っていたものの加入期間が「19年11ヶ月」など、厚生年金 20年 要件にわずか1ヶ月及ばなかったケースです。年金実務においてこの1ヶ月の不足は致命的であり、加給年金の受給権を完全に喪失します。65歳直前で加入月数が足りない場合は、任意加入や勤務延長によって何としても240月を達成することが鉄則です。
第三に、夫婦の年齢関係です。「妻が同い年(同学年)」または「妻の方が年上」の夫婦の場合、夫が65歳を迎えた時点で妻はすでに65歳に達しているか、同月に65歳を迎えます。加給年金は配偶者が65歳未満の期間しか出ないため、受給期間は最初から存在しないか、数ヶ月で終了することになります。
そして最大の落とし穴が「年金の繰下げ受給」との兼ね合いです。65歳以降の受給額を増やすために老齢厚生年金を繰り下げた場合、繰下げ待機期間中は加給年金の支給が完全にストップします。しかも、繰下げによって将来増額されるのは本人の報酬比例部分のみであり、加給年金自体は繰り下げても一切増額されません。年下妻との年齢差が大きい世帯では、繰下げによる増額分よりも、加給年金を放棄することによる損失の方が上回る事態が起こり得ます。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
